
Por qué la misma metodología da resultados distintos
Cualquier informe de valoración serio se apoya en metodologías que nadie discute. El descuento de flujos de caja, la aplicación de múltiplos de compañías cotizadas comparables y los múltiplos de transacciones precedentes son el lenguaje común de asesores, fondos, bancos y tribunales. Esa aceptación generalizada puede transmitir una sensación de precisión que el resultado no siempre tiene.
En la práctica, dos profesionales competentes, con la misma información y las mismas metodologías, pueden alcanzar valoraciones que difieran p.e. un 20% o un 30% sin que ninguno haya cometido un error técnico. Las fórmulas son públicas y sencillas; la diferencia está en los datos que se introducen en ellas, y casi ninguno de esos datos es un hecho: son estimaciones, selecciones y juicios.
Una valoración es más fiable cuanto mejor identifica dónde está su subjetividad, la justifica y la somete a contraste. El riesgo aparece cuando el criterio se aplica sin hacerse explícito o cuando el resultado no se cuestiona.
Criterio y subjetividad en la aplicación del Discounted Cash-Flow
El DCF es el método más fundamentado y, a la vez, el más sensible a sus hipótesis. La metodología reside en valorar la capacidad de la empresa de generar de flujos de caja a futuro, llevado a valor hoy. Los 3 componentes fundamentales de las que se nutre el método están fuertemente impactados por criterios subjetivos como veremos a continuación.
El plan de negocio. Es la base de todo y casi nunca es neutral. Lo elabora o lo valida el equipo directivo, que conoce el negocio mejor que nadie pero también tiene incentivos y sesgos. Ritmo de crecimiento de ventas, evolución del margen, inversión en capex y necesidades de circulante son hipótesis. Decidir si se acepta el plan tal cual, si se ajusta o si se construye un escenario alternativo es la primera y más relevante decisión del ejercicio.
La tasa de descuento. La WACC concentra buena parte de la discrecionalidad del modelo. La tasa libre de riesgo admite distintas referencias y plazos. La prima de riesgo de mercado varía según la fuente y el método. La beta se toma de un grupo de cotizadas que nunca es idéntico a la empresa valorada. Y luego están las primas adicionales: por tamaño, por iliquidez, por riesgo específico o por dependencia del fundador. Aplicarlas o no, y en qué cuantía, puede mover la tasa varios puntos.
El valor terminal. En la mayoría de valoraciones de empresas en crecimiento representa más de la mitad del valor, a menudo entre el 60% y el 80%. Depende de dos variables, la WACC y el crecimiento a perpetuidad, difíciles de estimar con precisión. La tabla (basada en un ejemplo) muestra cuánto se mueve el valor total de la empresa ante variaciones razonables de ambas, partiendo de una WACC del 10% y un crecimiento del 2% a perpetuidad (“g”):
| WACC \ Crecimiento a perpetuidad | 1,5% | 2,0% | 2,5% |
|---|---|---|---|
| 9% | +9% | +15% | +21% |
| 10% | −4% | Base | +5% |
| 11% | −15% | −11% | −8% |
Variación del valor total de la empresa frente al caso base. Proyección a cinco años con flujos que crecen un 5% anual y valor terminal según el modelo de Gordon, que en el caso base representa el 70% del valor. Ejemplo ilustrativo.
Las nueve combinaciones son defendibles y cualquiera de ellas podría aparecer en un informe bien hecho. La diferencia entre el extremo inferior y el superior es de unos 36 puntos sobre el valor total de la empresa.
Criterio y subjetividad en la aplicación de múltiplos
La aplicación de múltiplos parte de precios reales pagados por terceros o capitalización bursátil real de empresas cotizadas, y entre el precio de una operación ajena y el valor de una empresa concreta hay varias capas de selección y ajuste.
La primera es qué se considera comparable. Una distribuidora industrial española de 40 millones de ventas rara vez tiene un equivalente exacto en bolsa. Las cotizadas del sector suelen ser mucho mayores, más diversificadas geográficamente y con acceso a capital muy distinto. Las transacciones precedentes son más cercanas en tamaño, pero su información es parcial y cada una lleva incorporadas sinergias, contextos de mercado y estructuras que no se repiten.
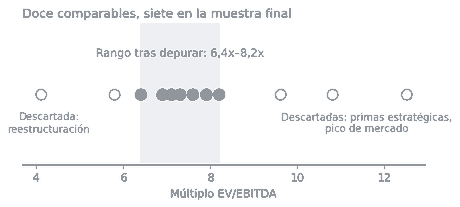
La segunda es qué se descarta. En casi cualquier muestra aparecen valores que se alejan de la media: una operación pagada con una prima estratégica excepcional, una cotizada en reestructuración, una transacción cerrada en el pico de 2021. Eliminarlas puede ser correcto, porque distorsionan la referencia. Cada exclusión es una decisión, y el resultado cambia según cuáles se quiten y con qué argumento. Una muestra de doce comparables que queda en siete tras depurarla es más una selección razonada que un dato de mercado.
La tercera es cómo se traslada el múltiplo a la empresa. Media o mediana, múltiplo histórico o forward, EBITDA reportado o normalizado. Y, sobre todo, qué descuento o prima se aplica por tamaño, por calidad de la información financiera, por concentración de clientes o por dependencia del fundador. La referencia de mercado da un punto de partida; la posición dentro del rango la decide el criterio.
“Las fórmulas de valoración son públicas y caben en una línea. Lo que diferencia una valoración de otra son las decenas de decisiones que hay detrás de cada dato que se introduce en ellas.”
Dar un paso atrás: ¿tiene sentido el resultado?
Un modelo puede estar perfectamente hecho y dar un resultado que no tiene sentido. Las hojas de cálculo reproducen con exactitud hipótesis que pueden ser incoherentes entre sí. Por eso, terminado el cálculo, conviene alejarse del detalle y fijarse en las grandes conclusiones, movimientos de cash-flow, introducción de checks, etc.
Hay cinco preguntas que ayudan a hacerlo.
¿Qué múltiplo implica el DCF? Si el descuento de flujos da un valor equivalente a “n” veces EBITDA y las transacciones del sector se cierran sustancialmente por debajo de las “n” veces, algo tiene que explicar la diferencia. Puede haber una buena razón: crecimiento muy superior al de los comparables, recurrencia excepcional, una posición difícil de replicar. Si no la hay, lo más probable es que el plan o la tasa sean demasiado optimistas.
¿Cuánto pesa el valor terminal? Cuando el valor terminal supera el 80% del total, la valoración depende sobre todo de lo que ocurra más allá del horizonte proyectado, que es lo que menos se conoce. También conviene comprobar qué múltiplo de salida implica: si el crecimiento a perpetuidad elegido equivale a vender dentro de cinco años a un múltiplo que hoy no paga nadie, la hipótesis necesita revisión.
¿Es el plan coherente con el histórico? Un plan que proyecta crecimientos del 15% anual en una empresa que ha crecido al 4% durante la última década necesita algo más que voluntad. Puede ser una nueva planta, un contrato firmado, una adquisición o la entrada en un mercado nuevo. Si no hay un motor identificable, el plan se acerca más a un objetivo que a una previsión.
¿Tiene la organización capacidad para ejecutarlo? Duplicar el tamaño de una compañía exige equipo, sistemas y financiación. Un plan que asume ese salto con la misma estructura directiva, sin inversión en personas ni en procesos, sobreestima lo que la empresa puede hacer. No es creíble en el marco de un proceso de venta.
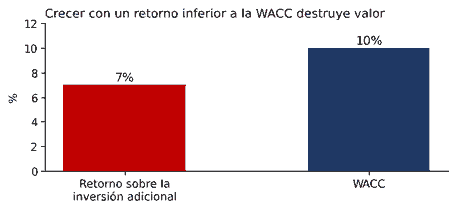
¿Aporta el crecimiento la rentabilidad esperada? Esta es la pregunta más importante y la que menos se hace. El crecimiento solo crea valor si la rentabilidad del capital que consume supera su coste. Supongamos un plan que lleva el EBITDA de 5 a 8 millones en cinco años, pero exige invertir 25 millones entre capex y circulante. Tras impuestos y reinversión de mantenimiento, esos 3 millones adicionales pueden traducirse en unos 1,8 millones de resultado operativo neto: un retorno del 7% sobre lo invertido. Con una WACC del 10%, ese crecimiento destruye valor, aunque las ventas crezcan con fuerza. Un plan que crece mucho y rinde poco no justifica un precio alto, y un comprador experimentado lo detectará.
Estas pruebas complementan el cálculo y permiten distinguir una valoración que se sostiene en una negociación de otra que se desmorona en la primera pregunta incómoda.
Lo que esto significa para quien vende o compra
Para el empresario que encarga una valoración, la conclusión práctica es que el número final importa menos que el razonamiento que lo sostiene. Una cifra sin hipótesis explícitas no sirve para negociar: el primer comprador que la cuestione la desmontará, y con ella la credibilidad del vendedor. Una valoración que identifica sus supuestos clave, muestra cómo cambia el resultado si se mueven y explica por qué se han elegido, se convierte en una herramienta de negociación.
Para quien compra, la lógica es la misma desde el otro lado. Detrás de un precio pedido hay siempre un plan de negocio y una tasa de descuento. Identificar qué hipótesis lo sostienen, y cuáles son discutibles, es la forma más eficaz de acercar posiciones sin romper la conversación.
En ambos casos, la habilidad que marca la diferencia es saber cuándo desconfiar del modelo. Requiere haber visto muchos planes de negocio cumplirse y muchos más no cumplirse; haber estado en la mesa en la que un comprador desmonta una valoración y en la que la acepta. Ese criterio, que no se recoge en ninguna fórmula, es lo que convierte un cálculo correcto en una valoración en la que se puede confiar.


