
Per què la mateixa metodologia dona resultats diferents
Qualsevol informe de valoració seriós es basa en metodologies que ningú discuteix. El descompte de fluxos de caixa, l’aplicació de múltiples de companyies cotitzades comparables i els múltiples de transaccions precedents són el llenguatge comú d’assessors, fons, bancs i tribunals. Aquesta acceptació generalitzada pot transmetre una sensació de precisió que el resultat no sempre té.
A la pràctica, dos professionals competents, amb la mateixa informació i les mateixes metodologies, poden arribar a valoracions que difereixin, per exemple, un 20% o un 30% sense que cap dels dos hagi comès un error tècnic. Les fórmules són públiques i senzilles; la diferència és en les dades que s’hi introdueixen, i gairebé cap d’aquestes dades és un fet: són estimacions, seleccions i judicis.
Una valoració és més fiable com més bé identifica on és la seva subjectivitat, la justifica i la sotmet a contrast. El risc apareix quan el criteri s’aplica sense fer-se explícit o quan el resultat no es qüestiona.
Criteri i subjectivitat en l’aplicació del Discounted Cash-Flow
El DCF és el mètode més fonamentat i, alhora, el més sensible a les seves hipòtesis. La metodologia consisteix a valorar la capacitat de l’empresa de generar fluxos de caixa en el futur, portats a valor d’avui. Els 3 components fonamentals dels quals es nodreix el mètode estan fortament afectats per criteris subjectius, com veurem a continuació.
El pla de negoci. És la base de tot i gairebé mai no és neutral. L’elabora o el valida l’equip directiu, que coneix el negoci millor que ningú però també té incentius i biaixos. El ritme de creixement de vendes, l’evolució del marge, la inversió en capex i les necessitats de circulant són hipòtesis. Decidir si s’accepta el pla tal com és, si s’ajusta o si es construeix un escenari alternatiu és la primera i més rellevant decisió de l’exercici.
La taxa de descompte. La WACC concentra bona part de la discrecionalitat del model. La taxa lliure de risc admet diferents referències i terminis. La prima de risc de mercat varia segons la font i el mètode. La beta es pren d’un grup de cotitzades que mai no és idèntic a l’empresa valorada. I després hi ha les primes addicionals: per mida, per il·liquiditat, per risc específic o per dependència del fundador. Aplicar-les o no, i en quina quantia, pot moure la taxa diversos punts.
El valor terminal. En la majoria de valoracions d’empreses en creixement representa més de la meitat del valor, sovint entre el 60% i el 80%. Depèn de dues variables, la WACC i el creixement a perpetuïtat, difícils d’estimar amb precisió. La taula (basada en un exemple) mostra quant es mou el valor total de l’empresa davant variacions raonables de totes dues, partint d’una WACC del 10% i un creixement del 2% a perpetuïtat (“g”):
| WACC \ Creixement a perpetuïtat | 1,5% | 2,0% | 2,5% |
|---|---|---|---|
| 9% | +9% | +15% | +21% |
| 10% | −4% | Base | +5% |
| 11% | −15% | −11% | −8% |
Variació del valor total de l’empresa respecte al cas base. Projecció a cinc anys amb fluxos que creixen un 5% anual i valor terminal segons el model de Gordon, que en el cas base representa el 70% del valor. Exemple il·lustratiu.
Les nou combinacions són defensables i qualsevol d’elles podria aparèixer en un informe ben fet. La diferència entre l’extrem inferior i el superior és d’uns 36 punts sobre el valor total de l’empresa.
Criteri i subjectivitat en l’aplicació de múltiples
L’aplicació de múltiples parteix de preus reals pagats per tercers o de la capitalització borsària real d’empreses cotitzades, i entre el preu d’una operació aliena i el valor d’una empresa concreta hi ha diverses capes de selecció i ajust.
La primera és què es considera comparable. Una distribuïdora industrial espanyola de 40 milions de vendes rarament té un equivalent exacte a borsa. Les cotitzades del sector solen ser molt més grans, més diversificades geogràficament i amb un accés al capital molt diferent. Les transaccions precedents són més properes en mida, però la seva informació és parcial i cadascuna porta incorporades sinergies, contextos de mercat i estructures que no es repeteixen.
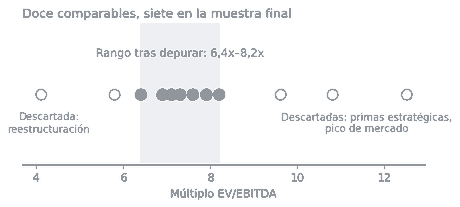
La segona és què es descarta. En gairebé qualsevol mostra apareixen valors que s’allunyen de la mitjana: una operació pagada amb una prima estratègica excepcional, una cotitzada en reestructuració, una transacció tancada en el pic del 2021. Eliminar-les pot ser correcte, perquè distorsionen la referència. Cada exclusió és una decisió, i el resultat canvia segons quines es treguin i amb quin argument. Una mostra de dotze comparables que queda en set després de depurar-la és més una selecció raonada que una dada de mercat.
La tercera és com es trasllada el múltiple a l’empresa. Mitjana o mediana, múltiple històric o forward, EBITDA reportat o normalitzat. I, sobretot, quin descompte o prima s’aplica per mida, per qualitat de la informació financera, per concentració de clients o per dependència del fundador. La referència de mercat dona un punt de partida; la posició dins del rang la decideix el criteri.
“Les fórmules de valoració són públiques i caben en una línia. El que diferencia una valoració d’una altra són les desenes de decisions que hi ha darrere de cada dada que s’hi introdueix.”
Fer un pas enrere: té sentit el resultat?
Un model pot estar perfectament fet i donar un resultat que no té sentit. Els fulls de càlcul reprodueixen amb exactitud hipòtesis que poden ser incoherents entre si. Per això, acabat el càlcul, convé allunyar-se del detall i fixar-se en les grans conclusions, moviments de cash-flow, introducció de checks, etc.
Hi ha cinc preguntes que ajuden a fer-ho.
Quin múltiple implica el DCF? Si el descompte de fluxos dona un valor equivalent a “n” vegades l’EBITDA i les transaccions del sector es tanquen substancialment per sota de les “n” vegades, alguna cosa ha d’explicar la diferència. Hi pot haver una bona raó: un creixement molt superior al dels comparables, una recurrència excepcional, una posició difícil de replicar. Si no n’hi ha, el més probable és que el pla o la taxa siguin massa optimistes.
Quant pesa el valor terminal? Quan el valor terminal supera el 80% del total, la valoració depèn sobretot del que passi més enllà de l’horitzó projectat, que és el que menys es coneix. També convé comprovar quin múltiple de sortida implica: si el creixement a perpetuïtat triat equival a vendre d’aquí a cinc anys a un múltiple que avui no paga ningú, la hipòtesi necessita revisió.
És el pla coherent amb l’històric? Un pla que projecta creixements del 15% anual en una empresa que ha crescut al 4% durant l’última dècada necessita alguna cosa més que voluntat. Pot ser una nova planta, un contracte signat, una adquisició o l’entrada en un mercat nou. Si no hi ha un motor identificable, el pla s’acosta més a un objectiu que a una previsió.
Té l’organització capacitat per executar-lo? Duplicar la mida d’una companyia exigeix equip, sistemes i finançament. Un pla que assumeix aquest salt amb la mateixa estructura directiva, sense inversió en persones ni en processos, sobreestima el que l’empresa pot fer. No és creïble en el marc d’un procés de venda.
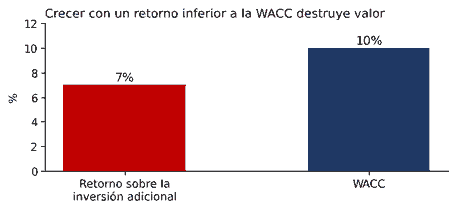
Aporta el creixement la rendibilitat esperada? Aquesta és la pregunta més important i la que menys es fa. El creixement només crea valor si la rendibilitat del capital que consumeix supera el seu cost. Suposem un pla que porta l’EBITDA de 5 a 8 milions en cinc anys, però exigeix invertir 25 milions entre capex i circulant. Després d’impostos i reinversió de manteniment, aquests 3 milions addicionals es poden traduir en uns 1,8 milions de resultat operatiu net: un retorn del 7% sobre el que s’ha invertit. Amb una WACC del 10%, aquest creixement destrueix valor, encara que les vendes creixin amb força. Un pla que creix molt i rendeix poc no justifica un preu alt, i un comprador experimentat ho detectarà.
Aquestes proves complementen el càlcul i permeten distingir una valoració que se sosté en una negociació d’una altra que s’ensorra a la primera pregunta incòmoda.
Què significa això per a qui ven o compra
Per a l’empresari que encarrega una valoració, la conclusió pràctica és que el número final importa menys que el raonament que el sosté. Una xifra sense hipòtesis explícites no serveix per negociar: el primer comprador que la qüestioni la desmuntarà, i amb ella la credibilitat del venedor. Una valoració que identifica els seus supòsits clau, mostra com canvia el resultat si es mouen i explica per què s’han triat, es converteix en una eina de negociació.
Per a qui compra, la lògica és la mateixa des de l’altre costat. Darrere d’un preu demanat hi ha sempre un pla de negoci i una taxa de descompte. Identificar quines hipòtesis el sostenen, i quines són discutibles, és la manera més eficaç d’acostar posicions sense trencar la conversa.
En tots dos casos, l’habilitat que marca la diferència és saber quan cal desconfiar del model. Requereix haver vist molts plans de negoci complir-se i molts més no complir-se; haver estat a la taula en què un comprador desmunta una valoració i en la qual l’accepta. Aquest criteri, que no es recull en cap fórmula, és el que converteix un càlcul correcte en una valoració en què es pot confiar.


